


Crédit Mutuel Pay
4,62.81K Avis
Caractéristiques de l’application
- Version
- 2.7.2
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Euro Information
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
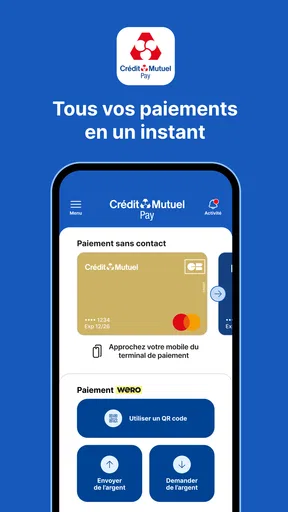
La première fois que j’ouvre Crédit Mutuel Pay, je le comprends surtout comme un outil de paiement du quotidien, pas comme une application bancaire complète. Son rôle est ciblé : m’aider à effectuer un paiement sans contact et à réaliser un virement en utilisant un numéro de mobile. Pour quelqu’un qui veut éviter de sortir sa carte ou de saisir des coordonnées bancaires à chaque échange d’argent, cette approche est immédiatement intéressante.
L’application est proposée gratuitement par Euro Information et s’adresse à un public très large, avec une classification PEGI 3. Elle appartient à la catégorie Finance, fonctionne à partir d’Android 10 et sa version actuelle est la 2.6.4. Ces éléments comptent surtout au moment de l’installation : je vérifie la compatibilité de mon téléphone, puis je garde en tête que l’expérience dépendra aussi de ma relation avec les services Crédit Mutuel et de la manière dont mes moyens de paiement sont déjà configurés.
Ce que j’apprécie d’emblée, c’est l’objectif limité et lisible. Je ne viens pas ici pour suivre toutes mes dépenses, construire un budget détaillé ou gérer des placements. Je viens pour payer ou envoyer de l’argent plus simplement. Cette spécialisation rend l’idée facile à saisir, même si elle signifie aussi que l’application ne remplacera pas forcément l’espace bancaire habituel.
Ce que l’application change dans les paiements du quotidien
Dans la pratique, je vois deux usages principaux. Le premier concerne le paiement sans contact, lorsque mon téléphone peut servir d’intermédiaire au lieu de ma carte physique. Le second concerne le virement par numéro de mobile, particulièrement pratique quand je dois rembourser quelqu’un ou lui envoyer une somme sans lui demander de recopier un long relevé d’identité bancaire.
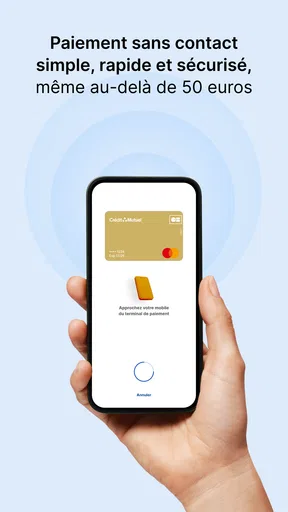
Le paiement sans contact est le scénario le plus naturel pour un achat en magasin. Je garde mon téléphone à portée de main, je lance le parcours prévu par l’application, puis je le présente au terminal lorsque c’est le moment. Le bénéfice n’est pas seulement de laisser la carte dans mon portefeuille : c’est aussi de réduire le nombre d’objets que je dois chercher à la caisse. En revanche, je ne considère pas cela comme une solution magique pour tous les terminaux ou toutes les situations. Le bon fonctionnement dépend de la compatibilité du téléphone et du dispositif de paiement utilisé.
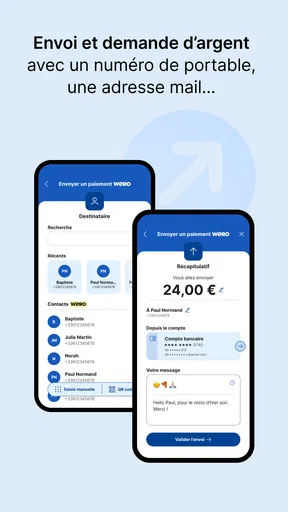
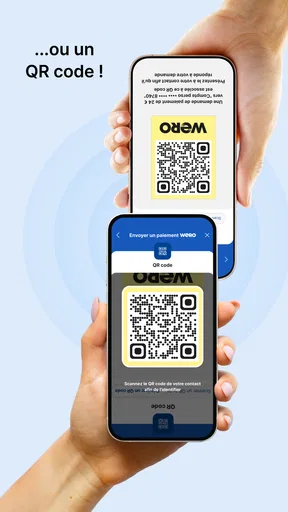
Le virement par numéro de mobile répond à un problème différent. Pour partager une dépense au restaurant, rembourser un proche après un trajet ou envoyer rapidement de l’argent à une personne connue, le numéro de téléphone est plus facile à retrouver qu’une suite de coordonnées bancaires. C’est là que l’application peut être plus agréable qu’un virement classique depuis l’espace bancaire, surtout lorsque l’échange se fait dans une conversation déjà active.
Je trouve aussi utile de séparer mentalement ces deux fonctions. Le sans-contact concerne un paiement face à un commerçant et demande une certaine préparation du téléphone. Le virement mobile concerne une autre personne et exige de vérifier attentivement le destinataire avant de confirmer. Mélanger les deux dans ma tête pourrait me faire aller trop vite : je prends quelques secondes pour identifier le bon parcours.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Son adoption donne une indication intéressante sur son public. Crédit Mutuel Pay affiche une moyenne de 4,6 sur environ 31 000 évaluations et dépasse le million d’installations. Je ne prends pas ces chiffres comme une garantie personnelle, mais ils montrent que l’application n’est pas une expérimentation confidentielle. Elle est suffisamment visible pour intéresser les clients qui souhaitent moderniser deux gestes précis de leur quotidien.
Installer l’application sans se précipiter
Avant de commencer, je prépare les informations nécessaires à l’accès à mes services bancaires et je m’assure d’utiliser le bon téléphone. Cette étape paraît banale, mais elle évite une confusion fréquente : installer l’application sur un appareil que je n’utilise pas pour payer ensuite. Pour le sans-contact, le téléphone doit être celui que j’emporte réellement en magasin, pas seulement celui qui me sert à consulter mes comptes à la maison.
Je contrôle également la version d’Android. La compatibilité commence avec Android 10, ce qui couvre de nombreux appareils, mais pas nécessairement tous les téléphones anciens. Si le système est trop ancien, je ne perds pas de temps à chercher une option cachée dans l’application : je règle d’abord le problème de compatibilité ou je choisis un autre moyen de paiement.
Une fois l’installation terminée, je lis chaque écran de configuration au lieu d’accepter mécaniquement. Pour une application financière, le détail qui semble secondaire peut devenir important au moment d’un paiement. Je vérifie notamment quel compte, quelle carte ou quel profil est associé au parcours que je m’apprête à utiliser. Cette vérification initiale prend peu de temps et m’évite de découvrir une mauvaise configuration devant un terminal.
Le développeur indiqué est Euro Information. Je recherche donc bien Crédit Mutuel Pay avec ce repère, plutôt que de choisir une application au nom ressemblant. Cette habitude est particulièrement utile pour les applications de paiement : l’icône et le titre peuvent sembler suffisants, mais le nom du développeur apporte un contrôle supplémentaire avant l’installation.
Le prix affiché est gratuit, ce qui rend l’essai facile. Je garde toutefois une distinction importante en tête : l’absence de prix pour l’application ne signifie pas que les opérations bancaires sont dépourvues de toutes les règles propres à mon compte ou à mon établissement. Je consulte les conditions qui apparaissent dans mon parcours et je ne traite pas le mot « gratuit » comme une explication complète du fonctionnement financier.
Réussir son premier paiement sans contact
Pour mon premier essai, je choisis une situation simple, avec un terminal de paiement clairement accessible et suffisamment de temps pour vérifier le résultat. Je n’attends pas d’être pressé dans une file bondée. L’objectif est de confirmer que mon téléphone, mon compte et le parcours de paiement sont bien prêts, pas de tester l’application dans la situation la plus stressante possible.
Je commence par ouvrir Crédit Mutuel Pay et je repère le chemin associé au paiement sans contact. Je prends note de ce qui est demandé à l’écran, puis je garde le téléphone déverrouillé et disponible. Lorsque le terminal est prêt, je le rapproche comme indiqué, sans multiplier les mouvements. Si rien ne se passe immédiatement, je ne recommence pas plusieurs fois au hasard : je vérifie d’abord l’étape affichée et la position du téléphone.
Le premier succès utile est obtenu lorsque le paiement est accepté et que je peux relier clairement l’opération à l’achat effectué. Je conserve le reçu du commerçant et je vérifie ensuite l’information correspondante dans mon suivi bancaire habituel. Cette double vérification est un bon réflexe lors des premiers essais, car elle permet de distinguer un paiement réellement finalisé d’un simple écran de préparation.
Un détail pratique mérite d’être anticipé : la batterie. Une carte physique reste utilisable même lorsque mon téléphone est presque éteint, alors que le paiement mobile dépend de l’appareil. Je ne remplace donc pas immédiatement ma carte par cette solution. Je l’utilise comme un moyen confortable et rapide, tout en gardant une solution de secours lorsque je pars longtemps, voyage ou sais que je ne pourrai pas recharger mon téléphone.
Autre conseil concret : je fais un premier test dans un commerce où je connais déjà le fonctionnement du terminal. Si le paiement échoue, je peux plus facilement déterminer si le problème vient de la configuration, du téléphone ou du terminal. Tester directement dans une situation importante, comme un achat urgent, rend le diagnostic beaucoup plus difficile.
Envoyer un premier virement avec un numéro de mobile
Le virement par numéro de mobile est particulièrement adapté à une personne que je connais déjà. Imaginons une sortie entre amis : je règle l’addition, puis je dois récupérer la part d’un proche. Au lieu de demander ses coordonnées bancaires, j’utilise son numéro de téléphone dans le parcours prévu, je contrôle le nom ou l’identification présentée, puis je vérifie le montant avant de valider.
Je ne saute jamais l’étape de vérification du destinataire. Un numéro enregistré avec une erreur, un contact homonyme ou une ancienne fiche peuvent transformer un geste rapide en situation pénible. Le numéro de mobile est plus simple à manipuler qu’un relevé bancaire, mais cette simplicité peut aussi donner une fausse impression de sécurité. La rapidité ne doit jamais remplacer la confirmation du bon bénéficiaire.
Pour un premier envoi, je choisis un montant modeste correspondant à une dépense réelle et facilement identifiable. Je demande au destinataire de me confirmer la réception, puis je regarde l’état de l’opération dans mon environnement bancaire. Cette méthode me permet de comprendre le déroulement sans engager une somme importante ni dépendre d’une supposition.
La fonction est moins pertinente lorsque je dois payer une entreprise, une administration ou une personne dont je ne connais pas le numéro de mobile. Dans ces cas, le virement bancaire traditionnel reste plus adapté, car il s’appuie sur les coordonnées prévues pour ce type de bénéficiaire. Je réserve donc le virement mobile aux échanges personnels où le numéro est déjà fiable et où le destinataire est facilement identifiable.
Je fais aussi attention aux messages reçus autour d’un paiement. Si quelqu’un m’envoie un numéro ou me demande de transférer de l’argent dans l’urgence, je confirme son identité par un autre moyen avant d’agir. Une application pratique ne peut pas empêcher une erreur provoquée par une demande trompeuse ou un contact compromis.
Les confusions qui peuvent ralentir le démarrage
La première confusion consiste à attendre de Crédit Mutuel Pay les mêmes fonctions qu’une application bancaire complète. Son intérêt est de simplifier le paiement sans contact et le virement avec un numéro de mobile. Si je cherche des graphiques de budget, une analyse détaillée de mes catégories de dépenses ou une gestion élargie de mes produits bancaires, je dois plutôt me tourner vers mon espace bancaire habituel.
La deuxième concerne le paiement sans contact lui-même. Le fait d’avoir l’application installée ne suffit pas nécessairement à rendre le téléphone prêt à payer. Je dois suivre la configuration proposée, vérifier que j’utilise le bon appareil et comprendre quel geste est attendu au terminal. Lorsque je change de téléphone, je reprends ces contrôles au lieu de supposer que tous les réglages ont suivi automatiquement.
La troisième confusion touche au virement par numéro de mobile. Ce n’est pas une messagerie qui permettrait d’envoyer de l’argent à n’importe quel contact sans contrôle. Je dois utiliser le parcours financier prévu et confirmer la personne concernée. Si un contact ne correspond pas à ce que j’attends, je m’arrête et je vérifie avant toute validation.
Je garde également une réserve sur la dépendance au téléphone. Un appareil verrouillé, peu chargé, endommagé ou momentanément indisponible peut compliquer un paiement qui semblait pourtant simple. C’est la principale différence avec une carte physique : le téléphone offre davantage de confort dans certaines situations, mais il ajoute une couche technique.
Les utilisateurs qui changent souvent de téléphone, qui préfèrent les paiements en espèces ou qui ne veulent pas associer leurs habitudes de paiement à une application mobile peuvent ne pas y trouver un avantage suffisant. De la même manière, si mes virements concernent surtout des organismes et des bénéficiaires professionnels, le numéro de mobile ne simplifiera pas mon quotidien.
La note moyenne de 4,6, accompagnée d’environ 2 700 avis détaillés, est encourageante, mais je la lis avec recul. Une application de paiement peut convenir parfaitement à quelqu’un qui utilise toujours le même téléphone et échange régulièrement de l’argent avec ses proches, tout en étant moins pertinente pour une personne dont les besoins sont principalement budgétaires ou administratifs.
Comment l’intégrer à ses habitudes sans perdre ses repères
Après le premier paiement réussi, je ne modifie pas toute ma routine d’un coup. Je commence par utiliser l’application pour des achats courants et des remboursements simples. Cette progression me permet d’identifier les gestes qui deviennent naturels, comme préparer le téléphone avant d’arriver à la caisse ou vérifier le destinataire avant un virement.
Je conserve une organisation claire entre les différents outils. Crédit Mutuel Pay sert aux actions rapides liées au paiement et au transfert par mobile. Mon application bancaire habituelle reste le point de référence pour consulter l’ensemble de mes comptes, suivre mes opérations et traiter les besoins qui dépassent ces deux usages. Cette séparation rend mon suivi plus lisible et évite de chercher une fonction au mauvais endroit.
Un usage intéressant consiste à préparer les remboursements juste après une dépense partagée, tant que le montant et les personnes concernées sont encore évidents. Je limite ainsi les oublis et je n’ai pas à reconstituer plusieurs jours plus tard qui devait quelle somme. Pour des dépenses récurrentes ou importantes, je préfère toutefois prendre davantage de temps et vérifier l’opération dans mon suivi bancaire.
Je recommande aussi de faire un contrôle après une mise à jour ou un changement de téléphone. La version actuelle est la 2.6.4, et je ne considère pas une mise à jour comme un détail sans conséquence pour une application financière. Après chaque changement important, je vérifie que le parcours de paiement est toujours accessible et que je sais encore où contrôler le résultat d’une opération.
Le choix entre cette application et les alternatives habituelles dépend finalement de mon besoin. Une carte sans contact reste plus autonome et peut être préférable comme solution de secours. Un virement classique est plus universel pour les bénéficiaires professionnels ou les opérations qui exigent des coordonnées bancaires. Une application bancaire complète est plus adaptée au suivi financier global. Crédit Mutuel Pay se distingue surtout lorsqu’il réduit une friction précise : payer avec mon téléphone ou envoyer de l’argent à une personne grâce à son numéro.
Mon avis après l’avoir intégrée au quotidien
Je trouve Crédit Mutuel Pay convaincante pour son périmètre clairement défini. Elle ne cherche pas à remplacer tous les outils financiers que j’utilise, et c’est justement ce qui peut la rendre rassurante pour un débutant. En préparant correctement le téléphone, en testant d’abord dans une situation simple et en contrôlant chaque destinataire, je peux atteindre rapidement un premier résultat concret.
Son principal point de friction vient de cette dépendance à la configuration et à l’appareil. Le téléphone doit être disponible, suffisamment fonctionnel et utilisé avec attention. Le virement par mobile demande également une discipline de vérification, car un numéro facile à saisir ne garantit pas à lui seul que le bon destinataire est sélectionné.
Je la conseille donc aux clients Crédit Mutuel qui veulent payer sans contact avec leur téléphone ou simplifier les remboursements entre proches. Je la conseille moins à ceux qui recherchent avant tout un gestionnaire de budget, un outil bancaire universel ou une solution indépendante de leur mobile. Pour les autres, le meilleur prochain pas est simple : installer l’application sur le téléphone réellement utilisé au quotidien, effectuer un petit test sans contact, puis essayer un virement modeste vers un contact parfaitement identifié.
Après ces deux essais, je sais rapidement si elle mérite une place durable dans ma routine. Pour moi, sa valeur ne vient pas d’une longue liste de fonctions, mais de la réduction de deux petites complications très concrètes. Si ces deux gestes correspondent à vos besoins, Crédit Mutuel Pay peut devenir un raccourci pratique ; sinon, votre carte ou votre application bancaire habituelle restera probablement le choix le plus naturel.
Avantages
- Paiements mobiles rapides chez les commerçants équipés du sans-contact.
- Compatible avec les cartes Crédit Mutuel éligibles et les appareils récents.
- Authentification biométrique pour valider les opérations plus facilement.
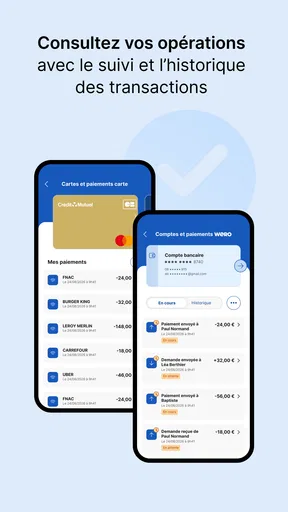
- Consultation pratique des transactions effectuées depuis le téléphone.
- Réduit le besoin de transporter sa carte bancaire au quotidien.
Inconvénients
- Fonctionnement réservé aux clients et cartes Crédit Mutuel compatibles.
- Nécessite un smartphone doté du NFC pour payer en magasin.
- La compatibilité peut varier selon le modèle et la version du système.
- Une batterie vide empêche généralement tout paiement mobile.
- Certaines fonctions dépendent du réseau ou des services de la banque.
FAQ sur Crédit Mutuel Pay
Qu’est-ce que Crédit Mutuel Pay et à quoi sert cette application ?
Crédit Mutuel Pay est un service de paiement mobile proposé aux clients du Crédit Mutuel. Il permet généralement d’utiliser une carte bancaire compatible depuis un smartphone, notamment pour régler des achats en magasin avec le paiement sans contact. Selon le modèle de téléphone, la banque et les services activés, l’application ou le portefeuille mobile peut aussi faciliter la consultation et la gestion des moyens de paiement.
Qui peut utiliser Crédit Mutuel Pay et quelles sont les conditions nécessaires ?
L’accès à Crédit Mutuel Pay est réservé aux clients éligibles du Crédit Mutuel disposant d’une carte bancaire compatible et d’un smartphone pris en charge. Il faut habituellement avoir installé l’application bancaire officielle, utiliser un numéro de téléphone enregistré auprès de la banque et activer un dispositif de verrouillage, comme un code, une empreinte digitale ou la reconnaissance faciale. Les conditions exactes peuvent varier selon la caisse et le système utilisé.
Crédit Mutuel Pay est-il sécurisé pour effectuer des paiements ?
Le service repose sur plusieurs mécanismes de sécurité, notamment l’authentification du téléphone, la validation par code ou biométrie et la protection des données de carte. Lors d’un paiement mobile, le commerçant ne reçoit généralement pas directement le numéro complet de la carte. Il reste toutefois essentiel de protéger son smartphone, de ne jamais communiquer ses codes et de contacter rapidement le Crédit Mutuel en cas de perte, de vol ou d’opération suspecte.
Peut-on payer partout avec Crédit Mutuel Pay, en magasin et en ligne ?
Crédit Mutuel Pay est principalement destiné aux paiements mobiles chez les commerçants équipés d’un terminal sans contact compatible. Son fonctionnement dépend donc de la présence du paiement sans contact, de la carte enregistrée et de la compatibilité du téléphone. Pour les achats en ligne ou dans certaines applications, l’utilisation peut passer par un portefeuille mobile ou un autre service associé. Il est recommandé de vérifier les compatibilités avant de compter exclusivement sur ce moyen de paiement.
Que faire si l’ajout de la carte ou le paiement avec Crédit Mutuel Pay ne fonctionne pas ?
En cas de problème, vérifiez d’abord que l’application bancaire et le système du téléphone sont à jour, que la connexion Internet fonctionne et que le NFC est activé lorsque cela est nécessaire. Assurez-vous également que la carte n’est pas bloquée et que le téléphone utilise le bon mode de paiement par défaut. Si l’activation échoue encore, consultez l’aide officielle du Crédit Mutuel ou contactez votre caisse afin d’obtenir une vérification personnalisée de votre carte et de votre compte.


